Postingan

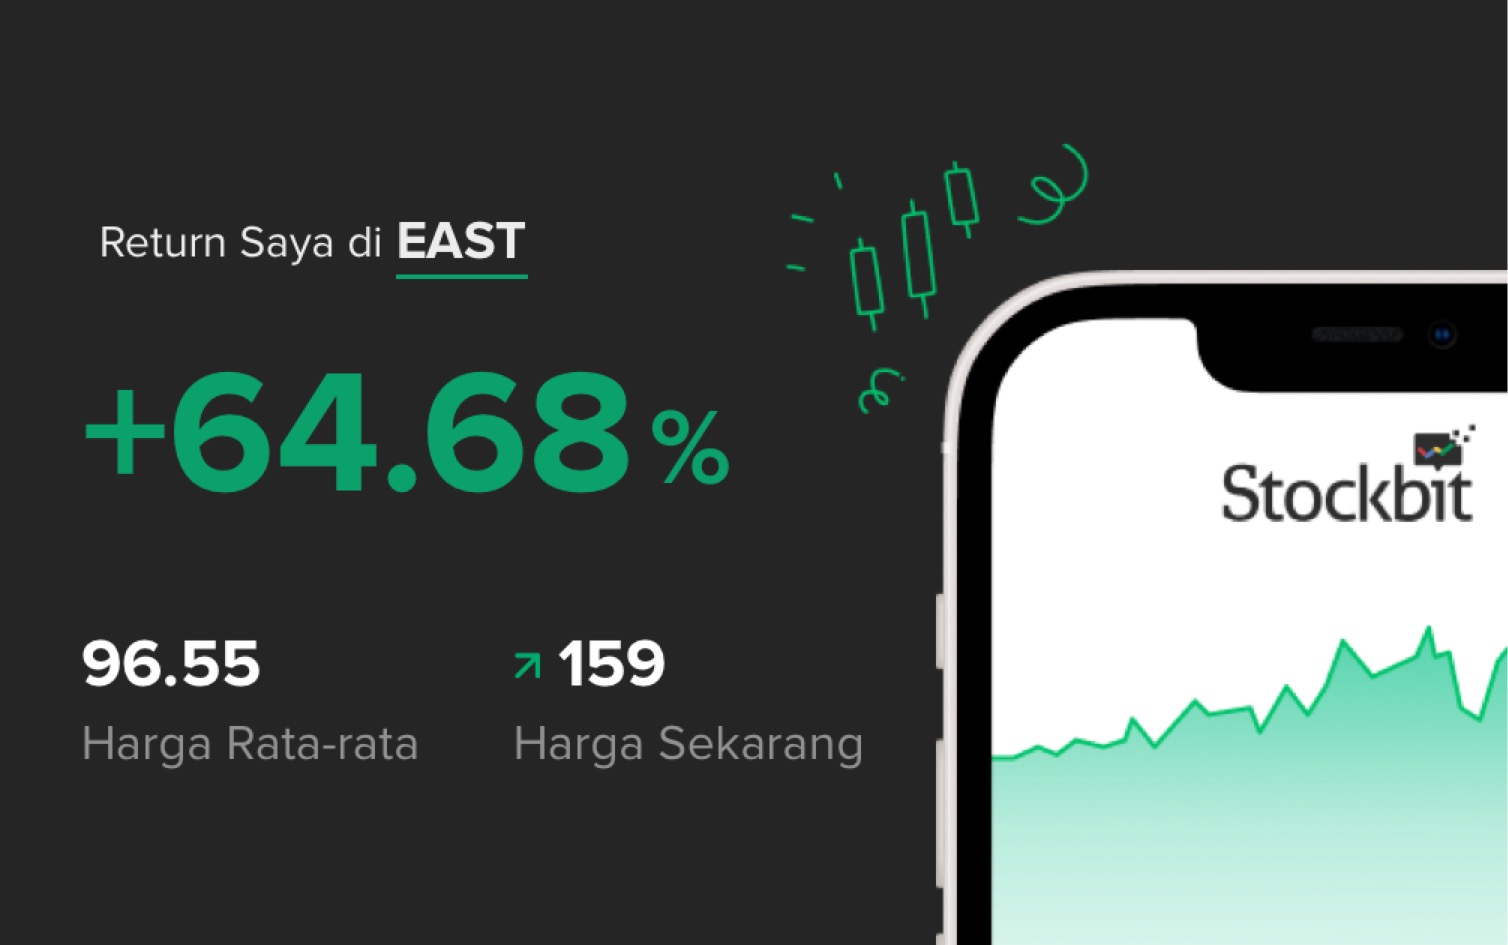
Cara saya valuasi EAST
Gambar
ada yang proyeksi EAST ke 160, 180, 250 pun saya tetep bayarnya cuma mau sampe segitu aja, masalah mau terbang ke harga berapa ya saya kan bukan dukun saham…lagi pula suka suka market lah maunya bayar berapa.   Saya membeli EAST pertama kali di Desember 2022 Detailnya kurang lebih begini. Waktu di 90an bila melihat dari pbv 1    tentu akan terlihat mahal, wajarnya di 60an tapi saya gak yakin kala itu akan ambles ke situ karena jujur saya lebih suka ngitung earnings dari pada aset. ketika saya kulik bisnis EAST ini di Q3 2022 sudah mencetak arus kas bersih dari operasi senilai 27,6M. namun di pencatatan    laba rugi susut menjadi 19M karena adanya pencatatan non cash.  bila dihitung dari arus kas bersih operasi dan laba bersih dibagi dengan market cap (396M) maka masing masing berada di angka  14 dan 18. saya gak tau namanya apa tapi saya anggap PE saja dua duanya (maklum baru jadi full investor di 2022). lalu saya melihat dividend pay out ratio EAST ad...

pelunasan Utang bank PJAA ditunda? kok gitu...beneran recover gak nih?

Utang jangka pendek PJAA terdiri dari 388M Perjanjian kredit modal kerja pinjaman berjangka Bank DKI yang jatuh tempo 20 September 2023 bunga 7% pertahun  artinya bunga yang dibayarkan selama periode berjalan senilai 27M/tahun  namun ada perpanjangan masa pembayaran kredit di tanggal 20 september 2023 melihat dari keterbukaan informasi BEI. perpanjangan diajukan untuk pembiayaan operasional PJAA. namun menurut saya ini semua dilakukan agar bisa "bernafas"  melihat sisa cash periode Juni 2023 sebesar 691M dengan Obligasi  yang jatuh tempo senilai 149M di 10 Februari 2024. jika memaksakan untuk melunasi utang 388M maka sisa kas akan  berada di angka 302M. tentu sangat berbahaya melihat ada utang senilai 516M  yang sudah lewat masa grace period. artinya beban pokok utangnya sudah WAJIB mulai dilunasi perlahan dengan bunga JIBOR 3 Bulan + margin 3%.  bila JIBOR 3 bulan 6,7%  maka total bunganya saja 50M.  saya asumsikan 516M akan dicicil rata sam...

Dibalik Amblesnya 20 saham top loser 2022

Gambar
penurunan harga drastis sebuah saham sering dianggap karena adanya miss antara ekspektasi yang terlalu tinggi terhadap sebuah emiten yang sudah overvalue . seperti fenomena ARTO yang berhasil bertengger di urutan ke 6 kapitalisasi pasar saham di IDX pada tahun 2021, meski kala itu mampu mencetak laba bersih 86M, namun dengan kapitalisasi pasar 219T artinya PE ratio berada di 2551 kali, jika membeli ARTO kala itu maka Investor harus yakin jika PE wajar di masa depan adalah 27 maka di saat itu ARTO memiliki laba bersih 8T. jika proyeksinya 5 tahun maka WAJIB tumbuh 147% pertahun. ketika semua proyeksi "diatas awan" itu terjadi maka valuasinya barulah wajar setelah menunggu 5 tahun. ARTO meduduki posisi 13 top Loser 2022 setelah setahun sebelumnya menjadi peringkat 6 top market cap IDX untuk mengetahui apakah faktor utama amblesnya adalah karena miss ekspetasi di valuasi overvalue, maka saya memakai data net income setahun sebelumnya dan penutupan 2022, karena pelaporan tahunan...

Riset : Pengaruh laba bersih perusahan terhadap harga saham (2012-2022)

Gambar
  Pengaruh laba bersih perusahaan Terhadap kinerja harga saham dalam periode 2012-2022 Penelitian diawali dengan hipotesa bahwa dalam jangka panjang kinerja perusahaan yang akan mempengaruhi naik turunnya harga saham, seperti yang dikatan investor legendaris seperti Warren Buffet. Peter Lynch, hingga Lo Kheng hong. Sampel yang saya ambil adalah 10 perusahaan dengan kapitaliasi pasar terbesar di akhir tahun 2022, yaitu sebagai berikut Pemilihan 10 besar market cap untuk mengurangi potensi kenaikan harga hasil dari volatilitas berlebihan yang berpotensi terjadi di saham dengan kapitalisasi pasar yang kecil. Sample laba bersih yang saya pakai adalah laba bersih yang dapat diatribusikan ke entitas induk periode waktu 10 tahun untuk menghindari volatilitas market akibat sentimen makro yang sering terjadi di dalam jangka pendek. Berikut saya lampirkan perbandingan antara harga saham dengan laba bersih (net income) dalam periode 2012-2022 Emiten Total kenaikan ...

Kinerja Portofolio semester 1 2023

Gambar
komposisi 4 emiten Dengan floating profit Sebagai berikut: yang hotel malah keliatan lebih mahal malah jalan duluan, yang konstruksi keliatan paling murah tapi jalan paling belakangan namun untungnya dapet dividend 15%, rekreasi paling sering kena sentimen negatif politik tapi berhasil jalan, kombo dividend saya belilah Holding investasi eh ps baru average up nyungsep… yasudah~~ valuasi hitung masing masing lah yah Tapi berikut alasan beli emiten itu EAST karena kebetulan lokasinya strategis, di daerah wisatawan domestik dengan Occupancy rate tertinggi satu indonesia, secara kualitatif saya suka management benar benar bisa mendeliver segmentasi dengan baik yang tercermin dari net income yang tetap kuat walau pandemi. belum lagi dividend yang rutin serta biaya operasi yang tidak terlalu besar melihat cabangnya baru 1 NRCA karena saya yakin sebelum booming property akan diawali pembangunan terlebih dahulu, belum lagi konstruksi adalah bisnis dengan barrier to entry yang sulit, bila detai...

Yakin pun saya gak mau all in

Kalau dividend total 6%an dari total porto di re invest di saham murah MOS 50% dia nyungsep 50% lagi jadi minus 3% dan kalo perushaannya tutup permanen (resiko maksimal) minus 6% .  Ini loh keuntungan diversifikasi  Tetapi harus iklash… kalo porsinya 6% ya emiten itu naik 100% dorongnya hanya 6% saja, bagger mu setidaknya ngalahin return deposito. Memang engkong Buffet bilang Diversifikasi ada proteksi dari ketidak tahuan, cuma secara spesifik beliau pernah bilang 3 saham cukup. beliau tidak bisa terkonsentrasi lagi seperti masa Buffet Partnership karena sizenya sudah besar. Dan tidak ada saham murah yang cukup besar  untuk ber efek ke pertumbuhan portofolio Berkshire Hathaway. Kalo saya cukup 3 dengan begitu resikonya terbagi 33% total hilang per emiten kalo saya salah analisa. Kemarin dapet dividend lumayan gede. Karena 3nya gak cukup murah dan resikonya saya gak mau tambah lagi. Akhirnya saya parkir lah di 1 emiten baru.  Sizing begini udah saya terapkan waktu mas...

Pahami Bisnis dulu baru Valuasi : Study kasus SRIL

Pemahaman akan bisnis akan jauh lebih saya utamakan sebelum valuasi, karena valuasi adalah angka yang tidak absolut dan bisa berubah ubah seiring berjalannya waktu. Tidak sedikit investor yang berlindung dibalik PBV murah, karena itu merupakan valuasi yang lebih minim berubahnya dibanding kinerja (PE) yang berubah secara volatile pertahun.  Namun tidak selalu seaman itu, kondisi industry extreme mampu merontokan nilai buku sebuah emiten. Contohnya SRIL Di tahun 2019 SRIL memiliki nilai buku 402/lembar, sedangkan harganya ditutup di angka 258, maka kala itu PBVnya berada dikisaran 0,6.  berselang 3 bulan covid confirm masuk ke Indonesia pada 2 Maret 2020, SRIL pun terjun ke titik terendahnya di 125/lembar atau kisaran PBV 0,3 . artinya jika kembali ke nilai bukunya investor berpotensi    mendapat keuntungan 300%, suatu angka yang fantastis.  Selama 2020 muncul denial akan pandemi covid dengan segala dramanya, dan SRIL pun terlihat tidak terpengaruh dan tercermin ...